Inkaso dalam Perbankan: Cara Kerja dan Manfaatnya
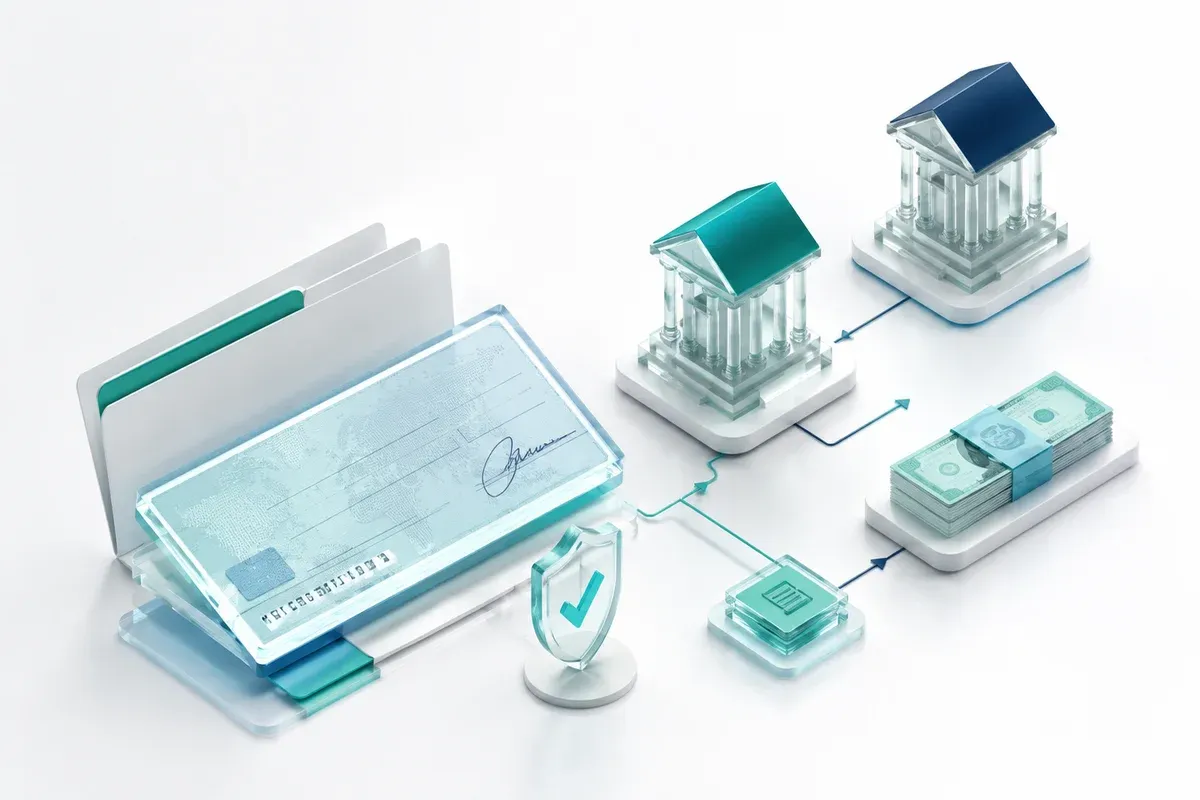
Dalam sistem perbankan, inkaso adalah layanan penagihan di mana bank bertindak atas nama nasabah untuk menagih pembayaran melalui cek, bilyet giro, wesel, atau dokumen perdagangan. Bank yang menerima tagihan akan meneruskan warkat ke bank tertarik, lalu dana yang berhasil masuk langsung dikredit ke rekening nasabah.
Layanan ini masih digunakan luas di Indonesia, terutama untuk transaksi bisnis dan perdagangan antarnegara. Namun, percepatan teknologi membuat sistem pembayaran digital dan pembayaran crypto semakin menjadi alternatif yang perlu kamu pertimbangkan. Artikel ini menjelaskan
Poin Penting
-
Definisi layanan: Inkaso adalah layanan bank untuk menagih pembayaran cek, bilyet giro, wesel, atau dokumen dagang atas nama nasabah.
-
Proses berlapis: Inkaso melibatkan bank pengirim, bank tertarik, dan nasabah pembayar sehingga penyelesaiannya umumnya 1-3 hari kerja.
-
Kekuatan utama: Inkaso memberikan bukti pengiriman dokumen dan audit yang jelas untuk transaksi bisnis bernilai menengah.
-
Risiko tetap ada: Cek kosong, biaya meterai, dan dokumen gagal kliring adalah risiko utama yang perlu dipantau.
-
Alternatif modern: Transfer BI-FAST dan crypto payment menawarkan kecepatan lebih tinggi dengan biaya lebih terukur.
Apa itu Inkaso dalam Dunia Perbankan?
Inkaso masuk dalam kategori jasa penagihan perbankan. Nasabah menyerahkan warkat atau dokumen kepada bank, lalu bank meneruskannya ke pihak yang wajib membayar. Menurut Uniform Rules for Collections (URC 522) yang diterbitkan International Chamber of Commerce (ICC) sejak 1995, mekanisme ini dikenal dengan istilah bank collection dan berlaku untuk transaksi lokal maupun lintas negara.
Jenis warkat yang bisa ditagih melalui inkaso antara lain:
- Cek dan bilyet giro: Alat pembayaran yang diterbitkan nasabah atau perusahaan dan dicairkan melalui bank tertarik.
- Wesel: Surat perintah pembayaran dari penarik kepada tertarik untuk membayar sejumlah dana.
- Dokumen perdagangan: Surat jalan, invoice, dan dokumen kepabeanan yang menyertai transaksi ekspor.
- Surat berharga lainnya: Instrumen keuangan yang dapat dicairkan melalui sistem kliring.
Cara Kerja Inkaso
dari Awal sampai Dana Diterima
Proses inkaso mirip dengan alur kliring berlapis. Bank Indonesia hanya menjalankan mekanisme kliring pada hari kerja, sehingga penyelesaian dalam negeri umumnya butuh 1-3 hari kerja.
1. Serahkan warkat ke bank: Nasabah memberikan cek, bilyet giro, atau wesel ke bank penerus.
2. Bank meneruskan tagihan: Bank pengirim mengirim warkat ke bank tertarik melalui kliring.
3. Bank tertarik memverifikasi: Bank tujuan memeriksa saldo dan keabsahan dokumen.
4. Dana dikirim kembali: Bank tertarik mengirim dana ke bank penerus untuk dikredit ke rekening nasabah.
5. Terima konfirmasi atau pengembalian: Nasabah mendapat notifikasi sukses atau warkat kembali jika dana tidak cukup.
Perhatikan bahwa kecepatan ini tidak sama dengan transfer rekening biasa. Layanan modern seperti deposit bank menawarkan alur setoran yang lebih sederhana, meskipun tetap perlu KYC dan verifikasi.
Fungsi Utama Inkaso untuk Bisnis
Bisnis memakai inkaso bukan untuk kecepatan, melainkan untuk kepastian dokumentasi dan formalitas transaksi.
• Verifikasi pembayaran: Bank memastikan tagihan masuk lewat saluran resmi sehingga risiko pembayaran palsu berkurang.
• Dokumentasi transaksi: Setiap warkat tercatat dan bisa dipakai sebagai bukti jika terjadi sengketa.
• Penagihan antar kota: Perusahaan tidak perlu membuka cabang hanya untuk menagih pembeli di kota lain.
• Mendukung perdagangan internasional: Inkaso dokumenter memungkinkan pembeli menerima dokumen kepabeanan setelah pembayaran dilakukan.
Manfaat Inkaso bagi Nasabah
Manfaat inkaso terasa ketika kamu membutuhkan kepastian dokumen, bukan kecepatan penyelesaian.
• Biaya lebih hemat: Komisi inkaso umumnya lebih murah daripada biaya pembukaan letter of credit.
• Keamanan transaksi: Bank tidak langsung membayar sebelum warkat dan dokumen diverifikasi.
• Kelengkapan audit: Jejak dokumen tersimpan di sistem perbankan dan mudah dilacak.
• Fleksibilitas nominal: Cocok untuk tagihan menengah yang tidak membutuhkan real-time.
Sebagai perbandingan, setiap jenis kripto memiliki karakteristik kecepatan dan risiko yang berbeda. Kamu perlu memilih instrumen yang cocok dengan kebutuhan transaksi atau investasi.
Risiko dan Keterbatasan Inkaso
Meski terlihat formal, inkaso tetap punya risiko yang bisa merugikan nasabah jika tidak dipantau.
• Risiko dana tidak cukup: Pembeli bisa menerbitkan cek tanpa saldo mencukupi, sehingga dana gagal dikredit.
Contoh: pembeli baru menyerahkan cek, lalu rekeningnya tidak cukup dana saat kliring.
Cara memantau: cek reputasi pembeli dan minta konfirmasi saldo.
• Risiko keterlambatan: Inkaso tergantung jam kliring dan hari kerja, jadi saat libur panjang transaksi tertunda.
Contoh: warkat diserahkan Jumat sore, dana baru masuk Senin atau Selasa.
Cara mengurangi: gunakan transfer real-time untuk pembayaran yang waktu kritis.
• Biaya tambahan: Komisi bank, bea meterai, dan biaya warkat bisa membebani nasabah.
Contoh: cek dan bilyet giro wajib meterai Rp10.000 sesuai UU Bea Meterai No. 10 Tahun 2020.
Cara memantau: minta rincian biaya sebelum transaksi.
• Risiko penolakan dokumen: Dalam inkaso dokumenter, ketidaksesuaian dokumen bisa membuat pembeli menolak membayar.
Contoh: invoice dan packing list tidak sinkron.
Cara mengurangi: periksa dokumen secara menyeluruh sebelum dikirim.
Selain itu, cara mengelola risiko ini mirip dengan disiplin dalam pasar kripto. Kamu bisa belajar dari tips trading crypto untuk membangun kebiasaan risk management.
Perbandingan Inkaso, Transfer Bank, dan Pembayaran Crypto
Perbandingan paling jelas terlihat dari waktu, biaya, dan jangkauan. Untuk transaksi yang butuh eksekusi cepat, kamu bisa memakai Spot Trade, sementara bisnis formal masih mengandalkan inkaso.
| Aspek | Inkaso | Transfer BI-FAST | Crypto Payment | |
|---|---|---|---|---|
| Waktu Penyelesaian | 1–3 hari kerja | Real-time 24/7 | Menit hingga detik | |
| Biaya | Komisi, meterai, biaya warkat | Maks. sekitar Rp2.500 per transaksi | Biaya jaringan, tergantung blockchain | |
| Jangkauan | Domestik dan internasional | Domestik | Internasional tanpa bank perantara | |
| Risiko Gagal | Cek kosong atau dokumen ditolak | Rendah | Volatilitas aset dan regulasi | |
| Cocok untuk | Bisnis dengan dokumentasi lengkap | Transfer harian | Pembayaran lintas negara dan pengguna digital |
Menurut Bank Indonesia, BI-FAST yang diluncurkan sejak Desember 2021 berjalan 24/7 dan biaya transfer diatur dengan batas atas sekitar Rp2.500 per transaksi. Sementara itu, crypto payment bisa selesai dalam hitungan menit dengan biaya jaringan blockchain. Menurut data CoinGecko per awal 2026, kapitalisasi pasar stablecoin diperkirakan di atas $200 miliar, menunjukkan permintaan pembayaran digital yang terus tumbuh.
Contoh Kasus Sederhana
Supaya lebih mudah memahami konteks, berikut dua contoh penggunaan inkaso.
1. Penagihan dalam negeri: CV Mekar menjual barang ke PT Sumber Jaya senilai Rp25 juta dan menerima bilyet giro. Bank meneruskan warkat, lalu CV Mekar menerima dana setelah kliring selesai, sekitar 1-2 hari kerja.
2. Inkaso dokumenter ekspor: PT Kopi Nusantara mengirim kopi ke Singapura. Bank pengirim mengirim dokumen kepabeanan ke bank pembeli, pembeli membayar sebelum dokumen dilepaskan, sehingga risiko eksportir lebih tertata.
Checklist Memilih Layanan Penagihan atau Pembayaran
Gunakan checklist ini sebelum memutuskan apakah memakai inkaso atau layanan pembayaran lain.
1. Cek regulasi bank: Pastikan layanan menggunakan sistem resmi Bank Indonesia.
2. Hitung total biaya: Bandingkan komisi inkaso, bea meterai, dan biaya transfer digital.
3. Sesuaikan waktu: Pilih inkaso hanya jika pembayaran tidak sensitif terhadap waktu.
4. Evaluasi pihak lawan: Kenali reputasi pembeli sebelum menerima cek atau bilyet giro.
5. Pertimbangkan opsi digital: Gunakan crypto payment atau transfer real-time untuk pembayaran lintas negara.
6. Simpan dokumentasi: Arsipkan bukti warkat, konfirmasi bank, dan catatan tagihan.
Untuk memahami alur lengkap deposit dan transaksi, kamu bisa mengikuti tutorial Mobee.
Kesimpulan
Inkaso tetap menjadi layanan penagihan yang andal untuk transaksi berbasis dokumen dan perdagangan formal. Namun, kecepatan dan biayanya kalah efisien dibanding transfer real-time dan pembayaran crypto. Pilihan terbaik selalu bergantung pada waktu, biaya, dan profil risiko. Untuk transaksi bisnis masa kini, kombinasikan layanan bank tradisional dengan instrumen digital agar tetap fleksibel.
FAQ
Inkaso adalah layanan bank untuk menagihkan pembayaran cek, bilyet giro, wesel, atau dokumen perdagangan atas nama nasabah. Bank menyerahkan warkat ke bank tertarik, lalu hasil penagihan dikredit ke rekening penerima. Jika dana tidak cukup, warkat akan dikembalikan.
Proses inkaso umumnya membutuhkan 1–3 hari kerja untuk transaksi dalam negeri karena bergantung pada jam kliring Bank Indonesia. Transaksi antarnegara bisa lebih lama karena melibatkan bank koresponden. Untuk pembayaran yang sensitif waktu, transfer BI-FAST atau crypto payment bisa menjadi alternatif.
Inkaso adalah penagihan warkat yang berjalan lewat kliring dan membutuhkan verifikasi dokumen, sedangkan transfer bank langsung memindahkan dana antar rekening. Transfer BI-FAST real-time 24/7 dengan biaya lebih rendah, sedangkan inkaso memakan waktu 1–3 hari kerja dan dikenakan komisi plus meterai.
Inkaso aman karena melewati sistem perbankan, tetapi tetap memiliki risiko seperti cek kosong, dokumen ditolak, atau keterlambatan kliring. Kamu bisa mengurangi risiko dengan mengecek reputasi pembeli, memastikan saldo pihak lawan, dan menyimpan semua dokumen.
Inkaso masih relevan untuk transaksi bisnis yang membutuhkan dokumen resmi dan kepastian hukum. Namun, untuk pembayaran lintas negara yang cepat, crypto payment menawarkan penyelesaian dalam hitungan menit dengan biaya jaringan. Pilihan terbaik tergantung kebutuhan biaya, waktu, dan risiko.
Mulai dengan Mobee
Mobee adalah platform aset digital yang berizin dan diawasi OJK, sehingga kamu bisa memantau peluang pasar dan produk investasi dengan lebih terarah. Mulai perjalanan investasimu melalui Mobee dan pilih produk yang sesuai dengan tujuan serta profil risikomu.
 Akses market langsung dari aplikasi
Mulai eksplorasi aset digital dengan Mobee
Pantau market, pelajari aset digital, dan mulai transaksi dengan lebih praktis melalui Mobee App.
Mobee berizin dan diawasi OJK. Informasi bukan ajakan membeli atau menjual aset.