Cash Runway Adalah: Rumus dan Contoh Hitung
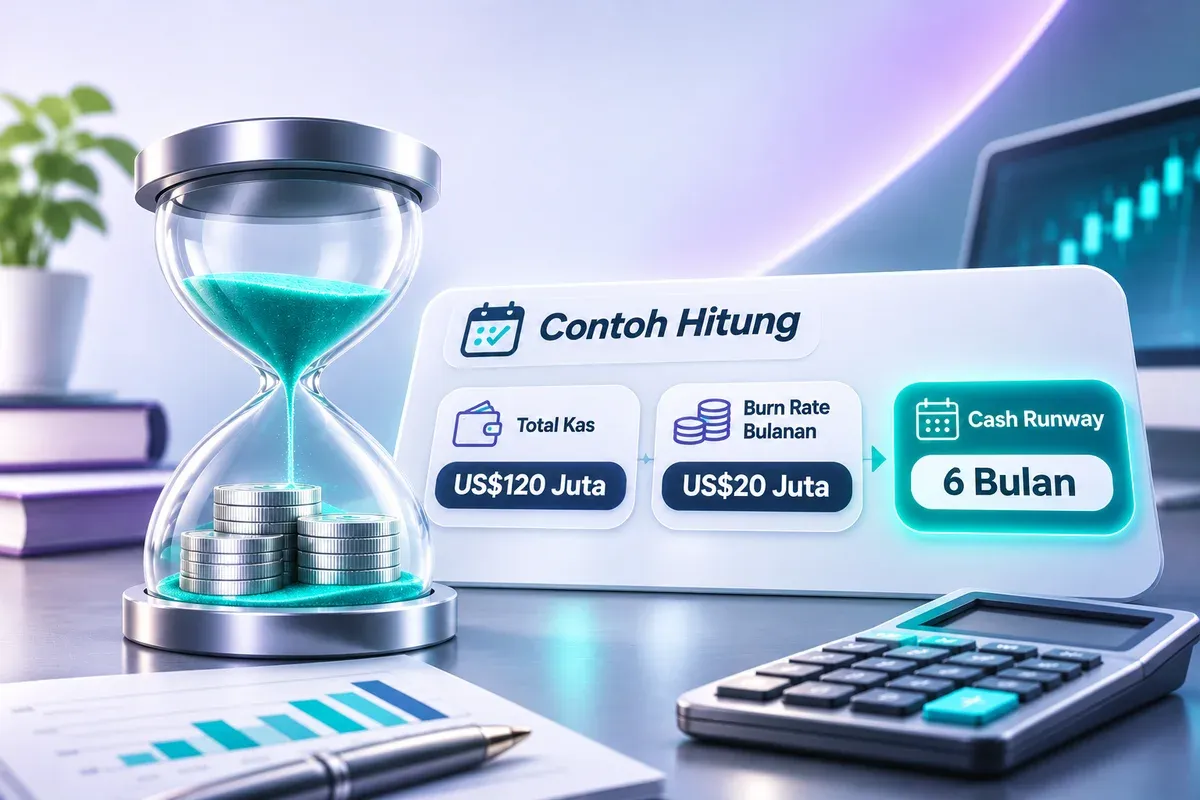
Cash runway adalah perkiraan berapa lama perusahaan yang merugi bisa bertahan memakai kas yang ada sebelum butuh dana baru. Angkanya biasanya dinyatakan dalam kuartal atau bulan.
Bagi pemegang saham Rivian dan Lucid, angka ini membantu menilai apakah perusahaan punya waktu menyelesaikan transisi produksi, atau justru berisiko menerbitkan saham baru yang mendilusi kepemilikan. Perhitungannya memakai kas, burn rate kuartalan, utang jatuh tempo, dan rencana penggalangan dana.
Poin Penting
- Definisi inti. Cash runway membagi kas efektif dengan burn rate bersih per kuartal untuk melihat sisa waktu operasional.
- Kas bukan laba. Baca saldo kas bersama arus kas operasi dan belanja modal, bukan saldo bank saja.
- Utang mempercepat tekanan. Utang yang jatuh tempo dalam 12 bulan mengurangi kas efektif dan bisa memaksa pendanaan lebih awal.
- Dilusi itu nyata. Pendanaan lewat saham baru menambah saham beredar dan menurunkan porsi pemegang saham lama.
- Hitung tiga skenario. Uji runway dasar, skenario ketat, dan skenario pendanaan sebelum menilai saham EV yang rugi.
Apa Itu Cash Runway dan Burn Rate?
Cash runway menjawab pertanyaan praktis: berapa lama perusahaan bertahan tanpa tambahan dana? Angka ini bukan ramalan harga saham, melainkan alat bantu membaca urgensi pendanaan.
Untuk emiten padat modal seperti produsen EV, runway yang pendek membuat manajemen lebih rentan menerima kesepakatan mahal. Konsep dasarnya dibahas juga di panduan investasi saham pemula.
Burn Rate Kotor dan Bersih
Burn rate kotor adalah seluruh kas yang keluar dalam satu periode. Burn rate bersih adalah kas keluar dikurangi kas masuk dari penjualan, jadi inilah angka yang benar-benar menggerus saldo kas.
Untuk runway, pakai burn rate bersih. Masukkan juga belanja modal (capital expenditure), karena produsen EV sering membangun pabrik dan membeli alat produksi sebelum pendapatan stabil.
Kas Efektif, Bukan Kas Kotor
Kas kotor bisa menyesatkan jika sebagian saldo dibatasi untuk jaminan atau kebutuhan operasional minimum. Kas efektif adalah kas dan setara kas yang benar-benar bebas dipakai, setelah dikurangi kas terbatas dan utang yang segera jatuh tempo.
Selisih kecil di sini bisa berarti satu kuartal tambahan atau satu kuartal kurang.
Laba Akuntansi Belum Cukup
Rugi akuntansi bisa berbeda dari kas keluar riil karena depresiasi dan biaya nonkas. Karena itu lihat laporan arus kas, bukan hanya baris laba rugi.
Jika rugi naik tetapi burn membaik, risikonya bisa lebih ringan dari yang terlihat.
Rumus Cash Runway
Rumus dasarnya: runway (kuartal) = kas efektif dibagi burn rate bersih per kuartal. Kalikan dengan tiga untuk mendapat perkiraan dalam bulan.
1. Kumpulkan Kas dan Setara Kas
Ambil angka dari neraca terbaru dan pisahkan kas yang dibatasi. Periksa juga apakah setara kas jangka pendek benar-benar likuid.
2. Hitung Burn Rate Bersih per Kuartal
Pakai arus kas operasi dan belanja modal dari laporan arus kas. Rata-ratakan minimal tiga kuartal agar arah burn terlihat jelas, bukan hanya satu periode yang kebetulan baik atau buruk.
3. Pisahkan Utang Jatuh Tempo
Catat pokok dan bunga utang yang jatuh tempo dalam 12 bulan ke depan, lalu kurangkan dari kas. Jika diabaikan, runway tampak lebih panjang dari kemampuan riil perusahaan.
4. Bagi Kas Efektif dengan Burn Rate
Hasilnya adalah jumlah kuartal yang tersisa. Ini skenario dasar, bukan kepastian, karena burn bisa berubah.
5. Uji Skenario Ketat dan Pendanaan
Buat skenario burn naik, penjualan melambat, dan dana baru masuk. Dengan begitu kamu punya rentang, bukan satu angka tunggal.
Contoh Hitung dengan Angka Ilustratif
Angka di bawah ini hipotetis dan bukan data Rivian atau Lucid. Misalkan sebuah produsen EV punya kas US$6 miliar, burn bersih US$1 miliar per kuartal, dan utang US$0,8 miliar yang jatuh tempo dalam 12 bulan.
Runway kasarnya 6 kuartal. Setelah utang dikurangkan, kas efektif menjadi US$5,2 miliar, sehingga runway sekitar 5,2 kuartal atau kurang lebih 15,6 bulan.
Jika burn naik 20 persen menjadi US$1,2 miliar per kuartal, runway menyusut menjadi sekitar 4,3 kuartal. Kenaikan burn yang tampak kecil bisa memotong waktu cukup banyak.
| Skenario | Kas efektif | Burn per kuartal | Runway | Catatan |
|---|---|---|---|---|
| Dasar | US$5,2 miliar | US$1,0 miliar | 5,2 kuartal (sekitar 15,6 bulan) | Waktu cukup jika eksekusi stabil |
| Ketat (burn naik 20%) | US$5,2 miliar | US$1,2 miliar | 4,3 kuartal (sekitar 13 bulan) | Pendanaan mungkin lebih dekat |
| Pendanaan (dana baru US$2 miliar) | US$7,2 miliar | US$1,0 miliar | 7,2 kuartal (sekitar 21,6 bulan) | Waktu bertambah, dilusi harus dihitung |
Untuk Rivian dan Lucid, ganti angka ilustratif dengan kas, burn, dan utang dari laporan resmi terbaru perusahaan. Jangan memakai satu judul berita sebagai dasar hitungan.
Utang Jatuh Tempo dan Kas Efektif
Utang membuat runway lebih rumit karena kas tidak hanya dipakai untuk operasi. Pokok dan bunga adalah kewajiban yang harus dipenuhi, atau dibiayai ulang.
Jika kas tidak cukup, pilihannya refinancing atau menjual saham baru, dan opsi kedua merugikan pemegang saham lama. Cara membaca laporan keuangan secara umum ada di analisis fundamental saham AS.
Jadwal Pokok dan Bunga
Banyak utang dibayar bertahap, bukan sekaligus di akhir. Buat jadwal per kuartal untuk melihat periode terberat, karena lonjakan pembayaran di satu kuartal bisa memicu kebutuhan dana mendadak.
Fasilitas Kredit yang Belum Ditarik
Fasilitas kredit membantu hanya jika syaratnya terpenuhi dan pemberi pinjaman masih bersedia mencairkan. Jangan menghitung seluruhnya sebagai kas tanpa memeriksa covenant dan kondisi pencairan.
Covenant dan Akses Pasar
Utang sering disertai rasio keuangan minimum atau batasan belanja. Pelanggaran bisa mempercepat jatuh tempo atau menutup pembiayaan baru, jadi cek catatan atas laporan keuangan.
Berapa Runway yang Dianggap Aman?
Tidak ada standar resmi. Sebagai aturan praktis yang umum dipakai, runway di atas 18 bulan memberi ruang bernapas, 12 sampai 18 bulan memberi ruang terbatas, dan di bawah 12 bulan meningkatkan urgensi pendanaan.
Ambang ini hanya panduan. Perusahaan dengan akses modal kuat bisa nyaman di runway lebih pendek, sedangkan perusahaan dengan utang besar bisa tertekan walau runway tampak panjang.
Kapan Perusahaan Perlu Menggalang Dana
Perusahaan biasanya mencari dana sebelum kas habis karena negosiasi butuh waktu. Semakin dekat runway berakhir, semakin lemah posisi tawar manajemen.
Pasar akan memperhatikan ukuran pendanaan, harga saham saat itu, dan rencana penggunaan dana. Untuk menilai apakah harga saham saat itu wajar, lihat cara menghitung harga wajar saham.
Jendela Pasar dan Harga Saham
Pendanaan lebih mahal ketika harga saham tertekan atau pasar modal sepi. Menunda memang mungkin, tetapi penundaan menambah risiko kas.
Utang versus Ekuitas
Utang tidak langsung mendilusi saham, tetapi menambah beban bunga dan covenant. Ekuitas memberi kas tanpa bunga, namun menambah jumlah saham beredar.
Komitmen Pemegang Saham Besar
Dukungan investor besar bisa mengurangi risiko pendanaan macet. Namun komitmen lisan tidak sama dengan perjanjian mengikat, jadi periksa pengumuman resmi dan syaratnya.
Dampak Dilusi dan Cara Membacanya
Dilusi terjadi ketika perusahaan menerbitkan saham baru atau instrumen yang bisa menjadi saham. Setiap saham tambahan membagi kepemilikan dan laba masa depan ke lebih banyak pihak. Dasar mekanisme saham dijelaskan di cara kerja saham.
Contoh hipotetis: perusahaan punya 1 miliar saham beredar dan menerbitkan 200 juta saham baru. Porsi pemegang saham lama turun dari 100 persen menjadi sekitar 83,3 persen.
Saham Beredar Baru
Dilusi tidak selalu buruk jika dana dipakai untuk pertumbuhan yang akhirnya menghasilkan kas. Tanpa jalur menuju profitabilitas, dilusi bisa berulang.
Laba per Saham
Laba per saham dihitung dari laba dibagi jumlah saham beredar. Saham yang bertambah membuat laba per saham lebih kecil saat laba akhirnya positif.
Opsi, Convertible, dan Waran
Dilusi tidak hanya datang dari penerbitan saham baru. Opsi karyawan, obligasi konversi, dan waran juga bisa menambah saham di kemudian hari, jadi baca catatan atas laporan keuangan.
Pendanaan dengan Konversi Harga Variabel
Pendanaan darurat dengan harga konversi yang mengikuti harga pasar bisa sangat merugikan saat harga turun. Makin murah harga konversi, makin banyak saham yang diterbitkan.
Cara Memperpanjang Cash Runway
Runway bisa diperpanjang dengan memperkecil burn atau menambah kas. Pada produsen EV, langkah yang lazim dibahas manajemen antara lain:
- Menekan biaya operasi. Mengurangi pengeluaran yang tidak langsung mendukung produksi dan penjualan.
- Menunda belanja modal. Menggeser proyek pabrik atau ekspansi yang belum mendesak.
- Memperbaiki margin. Menaikkan harga jual atau menurunkan biaya produksi, termasuk biaya baterai.
- Menjual aset atau mencari mitra. Mengubah aset yang tidak inti menjadi kas atau berbagi biaya investasi.
- Menggalang dana. Lewat utang atau saham baru, dengan konsekuensi bunga atau dilusi.
Kesalahan yang Sering Terjadi
- Memakai laba rugi sebagai ganti arus kas. Rugi akuntansi tidak sama dengan kas yang keluar.
- Hanya memakai satu kuartal sebagai dasar. Satu kuartal bisa kebetulan sangat baik atau sangat buruk.
- Mengabaikan belanja modal. Runway terlihat lebih panjang dari kenyataan.
- Menghitung kas terbatas sebagai kas bebas. Saldo yang tidak bisa dipakai ikut dihitung.
- Lupa pembayaran utang dan bunga. Kewajiban jatuh tempo tidak masuk hitungan.
Checklist Menilai Rivian, Lucid, dan Emiten EV
Gunakan checklist ini agar analisis tidak berhenti pada narasi pertumbuhan. Fokus pada kas, burn, utang, dan bukti perbaikan operasi.
- Baca laporan terbaru. Mulai dari kas, setara kas, dan kas terbatas di neraca, lalu cocokkan dengan laporan arus kas.
- Bandingkan burn tiga kuartal. Burn yang turun saat produksi naik adalah sinyal lebih baik.
- Cek utang 12 bulan. Periksa apakah kas cukup menutupnya tanpa pendanaan baru.
- Hitung skenario pendanaan. Asumsikan jumlah dana, harga saham, dan saham baru, lalu lihat dampaknya pada kepemilikan.
- Pantau produksi dan margin. Perbaikan runway sebaiknya datang dari operasi, bukan hanya dari pendanaan.
Kesimpulan
Cash runway membantu menjawab berapa lama perusahaan rugi bisa bertahan dengan kas yang ada. Untuk saham Rivian dan Lucid, baca kas, burn rate, utang jatuh tempo, dan potensi pendanaan secara bersamaan.
Jika runway pendek dan akses modal terbatas, risiko dilusi meningkat dan tesis investasi perlu lebih hati-hati. Selalu pakai laporan resmi terbaru, bukan ringkasan media.
FAQ
Apa itu cash runway dalam saham perusahaan rugi?
Cash runway adalah perkiraan waktu operasional yang tersisa, dihitung dari kas efektif dibagi burn rate bersih per kuartal. Angka ini menunjukkan seberapa cepat perusahaan perlu mencari dana baru atau memangkas biaya.
Bagaimana cara menghitung cash runway?
Bagi kas efektif dengan burn rate bersih per kuartal. Misalnya kas efektif US$100 juta dan burn US$25 juta per kuartal, runway sekitar 4 kuartal atau 12 bulan.
Apa bedanya burn rate kotor dan burn rate bersih?
Burn rate kotor adalah seluruh kas yang keluar. Burn rate bersih adalah kas keluar dikurangi kas masuk dari penjualan, dan inilah yang dipakai untuk menghitung runway.
Bagaimana utang jatuh tempo memengaruhi cash runway?
Utang jatuh tempo mengurangi kas efektif karena harus dibayar atau dibiayai ulang. Jika utang US$20 juta jatuh tempo dalam 12 bulan, kas efektif US$100 juta turun menjadi US$80 juta sebelum runway dihitung.
Berapa cash runway yang dianggap aman?
Tidak ada standar resmi. Aturan praktis yang umum dipakai: di atas 18 bulan relatif longgar, 12 sampai 18 bulan terbatas, dan di bawah 12 bulan mendesak.
Kapan perusahaan perlu menggalang dana dan apa dampak dilusinya?
Perusahaan biasanya mulai mencari dana saat runway mendekati 12 sampai 18 bulan. Pendanaan lewat saham baru menambah saham beredar, sehingga laba per saham dan persentase kepemilikan lama bisa menurun.
Apakah cash runway Rivian dan Lucid bisa dipastikan dari satu laporan?
Tidak, karena kas, burn, utang, dan belanja modal berubah setiap kuartal. Gunakan laporan resmi terbaru dan bandingkan beberapa periode sebelum menyimpulkan.
Apakah cash runway hanya relevan untuk startup?
Tidak. Perusahaan mana pun yang arus kasnya negatif, termasuk produsen besar yang sedang berinvestasi di pabrik, perlu memantau runway.
Pelajari Saham EV dan Saham AS di Mobee
Setelah paham cara membaca runway, kamu bisa mulai mempelajari saham AS dengan nominal yang sesuai kemampuanmu. Mobee dioperasikan PT CTXG Indonesia Berkarya, yang berizin dan diawasi OJK.
Mobee menyediakan token saham dan ETF AS tertentu, dan daftarnya bisa berubah, jadi cek di halaman Stocks Mobee atau di aplikasi. Token saham bukan saham itu sendiri, dan perbedaannya dijelaskan di token saham AS vs saham biasa.
Baru mulai? Baca cara main saham di HP, lalu install Mobee App.
Disclaimer
Artikel ini hanya untuk edukasi dan bukan nasihat investasi atau rekomendasi membeli atau menjual aset apa pun. Angka dalam contoh bersifat hipotetis dan bukan data Rivian atau Lucid.
Saham dan aset digital berisiko tinggi, dan kamu bisa menerima kembali kurang dari yang diinvestasikan. Lakukan riset sendiri (DYOR) dan gunakan hanya dana yang siap kamu tanggung risikonya.
 Akses market langsung dari aplikasi
Mulai eksplorasi aset digital dengan Mobee
Pantau market, pelajari aset digital, dan mulai transaksi dengan lebih praktis melalui Mobee App.
Mobee berizin dan diawasi OJK. Informasi bukan ajakan membeli atau menjual aset.