Investasi untuk Pemula: Urutan Langkah Paling Masuk Akal
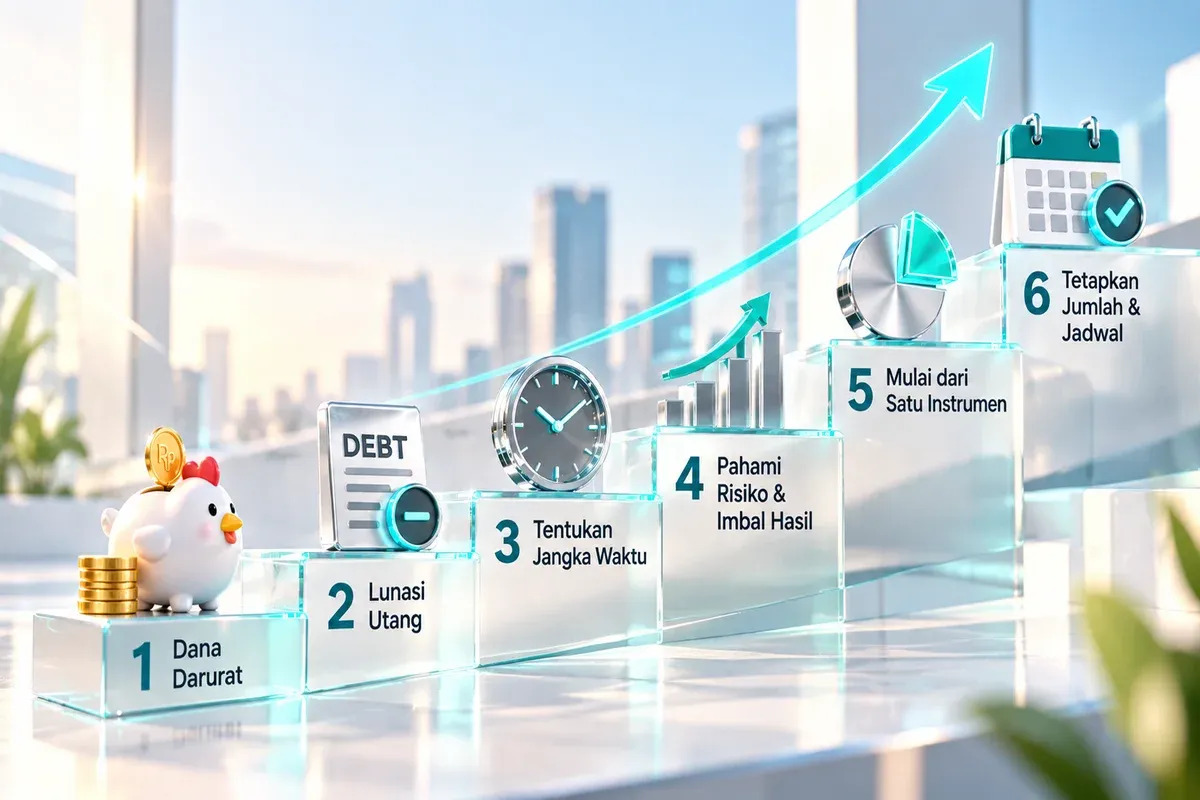
Yang menentukan hasil investasi pemula jauh lebih sering adalah hal-hal sebelum instrumen: apakah ada dana darurat, apakah masih ada utang berbunga tinggi, dan berapa lama uang itu bisa ditinggalkan tanpa diganggu. Artikel ini menyusun urutannya dari awal.
Poin Penting
- Dana darurat dan pelunasan utang berbunga tinggi mendahului investasi apa pun. Keduanya memberi imbal hasil yang pasti.
- Jangka waktu menentukan instrumen, bukan sebaliknya. Uang yang dipakai tahun depan tidak boleh masuk aset yang bisa turun 30 persen.
- Imbal hasil tinggi selalu datang bersama risiko tinggi. Yang menjanjikan keduanya terbalik hampir selalu penipuan.
- Aset berisiko tinggi seperti kripto bukan tempat memulai, tapi bisa menjadi porsi kecil setelah dasarnya terbangun.
- Konsistensi jumlah dan jadwal memberi hasil lebih baik daripada menebak waktu masuk yang tepat.
Langkah 1: Bangun Dana Darurat Lebih Dulu
Ini bagian yang paling sering dilewati karena terasa membosankan, dan paling sering jadi sebab investasi pemula berantakan.
Kenapa Ini Mendahului Investasi
Tanpa dana darurat, setiap kejadian tak terduga memaksamu menjual aset. Masalahnya, kejadian tak terduga sering datang bersamaan dengan kondisi pasar yang buruk, misalnya saat terjadi pemutusan hubungan kerja massal.
Kamu terpaksa menjual di titik terendah, dan kerugian yang seharusnya sementara menjadi permanen.
Berapa Besarnya
Ukuran yang umum dipakai adalah tiga sampai enam bulan pengeluaran bulanan untuk pekerja tetap, dan enam sampai dua belas bulan untuk pekerja lepas atau yang penghasilannya tidak tetap.
Simpan di tempat yang bisa dicairkan cepat dan nilainya tidak bergerak, seperti tabungan atau deposito berjangka pendek.
Dana darurat bukan investasi dan tidak perlu menghasilkan banyak. Fungsinya adalah menjaga agar investasimu tidak perlu disentuh.
Langkah 2: Lunasi Utang Berbunga Tinggi
Kalau kamu punya tagihan kartu kredit atau pinjaman daring dengan bunga puluhan persen per tahun, melunasinya adalah keputusan investasi terbaik yang tersedia.
Alasannya sederhana. Melunasi utang berbunga 24 persen per tahun memberi imbal hasil setara 24 persen, dengan kepastian penuh dan tanpa risiko.
Tidak ada instrumen investasi yang bisa menjanjikan itu. Yang mengklaim bisa, perlu kamu curigai.
Untuk utang berbunga rendah seperti KPR, perhitungannya berbeda dan melunasi lebih cepat belum tentu pilihan terbaik.
Langkah 3: Tentukan Jangka Waktunya, Bukan Instrumennya
Mulai dari Kapan Uangnya Dipakai
Pertanyaan yang benar bukan "investasi apa yang bagus", tapi "kapan uang ini akan saya pakai".
| Jangka Waktu | Yang Masuk Akal | Yang Sebaiknya Dihindari |
|---|---|---|
| Di bawah 1 tahun | Deposito, pasar uang | Saham, kripto, aset berfluktuasi |
| 1 sampai 3 tahun | Obligasi, pasar uang, sebagian kecil saham | Porsi besar di aset volatil |
| 3 sampai 10 tahun | Saham, reksa dana saham, emas | Menaruh semuanya di satu aset |
| Di atas 10 tahun | Saham, bisa menyisipkan porsi kecil aset berisiko tinggi | Berpindah-pindah instrumen tiap tahun |
Aturan Praktisnya
Satu kalimat: uang yang punya tenggat tidak boleh ditaruh di aset yang harganya bisa turun banyak dalam jangka pendek.
Bukan karena asetnya buruk, tapi karena tenggat memaksamu menjual pada waktu yang bukan pilihanmu.
Langkah 4: Pahami Hubungan Risiko dan Imbal Hasil
Satu hal yang perlu kamu terima sejak awal: imbal hasil yang lebih tinggi selalu dibayar dengan risiko yang lebih tinggi. Tidak ada pengecualian yang bertahan lama.
Tidak Ada Imbal Hasil Tinggi Tanpa Risiko
Deposito memberi imbal hasil kecil karena hampir tidak ada kemungkinan kamu kehilangan pokoknya.
Saham memberi lebih besar dalam jangka panjang karena dalam jangka pendek nilainya bisa turun banyak.
Kripto bisa bergerak lebih ekstrem lagi, ke dua arah.
Penyaring untuk Menilai Tawaran Investasi
Dari sini muncul satu penyaring sederhana untuk menilai tawaran investasi: kalau ada yang menjanjikan imbal hasil tinggi dengan risiko rendah atau tanpa risiko, yang kamu hadapi bukan peluang langka, tapi kemungkinan besar penipuan.
Imbal hasil tetap bulanan pada aset yang harganya bergerak bebas adalah kontradiksi yang tidak bisa dijelaskan.
Langkah 5: Mulai dari Satu Instrumen, Bukan Lima
Pemula sering tergoda membeli sedikit dari banyak hal sekaligus supaya merasa terdiversifikasi.
Yang sebenarnya terjadi adalah kamu membayar biaya masuk lima kali untuk portofolio yang tidak kamu pahami satu pun isinya.
Lebih baik mulai dari satu instrumen yang kamu mengerti, dengan jumlah yang tidak mengganggu tidurmu, lalu amati beberapa bulan.
Yang kamu pelajari dari periode itu bukan soal pasar, tapi soal dirimu sendiri: bagaimana reaksimu saat nilainya turun 15 persen, dan apakah kamu benar-benar bisa membiarkannya.
Diversifikasi tetap penting, tapi ia dibangun bertahap setelah kamu paham tiap bagiannya, bukan diborong di hari pertama.
Langkah 6: Tetapkan Jumlah dan Jadwal, Lalu Jalankan
Menebak waktu masuk yang tepat adalah pekerjaan yang bahkan pengelola dana profesional gagal lakukan secara konsisten.
Alternatif yang lebih realistis adalah menetapkan jumlah tetap pada jadwal tetap, lalu menjalankannya tanpa memperdebatkan harga tiap kali.
Pendekatan ini tidak membuatmu membeli di harga terbaik.
Yang ia lakukan adalah menghapus satu keputusan yang paling sering diambil dengan buruk, yaitu keputusan kapan.
Penjelasan lengkapnya ada di apa itu dollar cost averaging.
Di Mana Posisi Kripto dalam Urutan Ini
Kapan Kripto Masuk Akal
Kripto bukan tempat memulai.
Ia masuk setelah dana darurat ada, utang berbunga tinggi lunas, dan kamu sudah punya pengalaman melihat nilai asetmu turun tanpa panik.
Kalau tiga hal itu sudah terpenuhi, porsi kecil masuk akal untuk tujuan jangka panjang.
Besarnya ditentukan satu pertanyaan: berapa banyak yang bisa hilang seluruhnya tanpa mengubah rencana keuanganmu.
Lima persen dari portofolio adalah angka yang sering dipakai, tapi tidak ada yang mewajibkan.
Dari Mana Memulainya
Kalau kamu sampai pada titik itu, mulai dari apa itu crypto untuk memahami asetnya, lalu cara membeli crypto untuk langkah teknisnya.
Dan sebelum membeli apa pun, baca kesalahan manajemen risiko yang paling sering dilakukan pemula.
Untuk aset yang lebih stabil, emas sering jadi pintu masuk pertama.
Perbandingan emas fisik dan emas digital membahas bentuk mana yang cocok untuk kebutuhan apa.
Pertanyaan yang Sering Diajukan
Berapa modal minimal untuk mulai investasi?
Banyak instrumen bisa dimulai dari puluhan ribu rupiah. Yang lebih menentukan bukan modal awal, tapi konsistensi menambahnya.
Lebih baik menabung atau investasi?
Keduanya punya fungsi berbeda. Menabung untuk kebutuhan jangka pendek dan dana darurat, investasi untuk tujuan jangka panjang yang nilainya perlu tumbuh melampaui inflasi.
Apakah perlu memakai jasa penasihat keuangan?
Berguna kalau situasimu rumit, misalnya ada warisan, usaha, atau utang beragam. Untuk kebutuhan dasar, memahami prinsipnya sendiri biasanya sudah cukup.
Bagaimana kalau nilai investasi saya turun?
Itu normal dan akan terjadi berkali-kali. Yang perlu dipastikan adalah uang itu memang tidak dibutuhkan dalam waktu dekat, sehingga kamu tidak terpaksa menjual saat sedang turun.
Apakah aman menaruh semua di satu instrumen?
Tidak disarankan, tapi terlalu cepat menyebar ke banyak instrumen juga bukan solusi. Tambahkan bertahap seiring pemahamanmu bertambah.
Artikel ini bersifat edukasi dan bukan saran investasi atau saran keuangan. Setiap instrumen memiliki risiko. Lakukan riset mandiri dan pertimbangkan kondisi keuanganmu sebelum mengambil keputusan.
 Akses market langsung dari aplikasi
Mulai eksplorasi aset digital dengan Mobee
Pantau market, pelajari aset digital, dan mulai transaksi dengan lebih praktis melalui Mobee App.
Mobee berizin dan diawasi OJK. Informasi bukan ajakan membeli atau menjual aset.