Alokasi Gaji Pertama: Jadwal Enam Bulan untuk Fresh Graduate
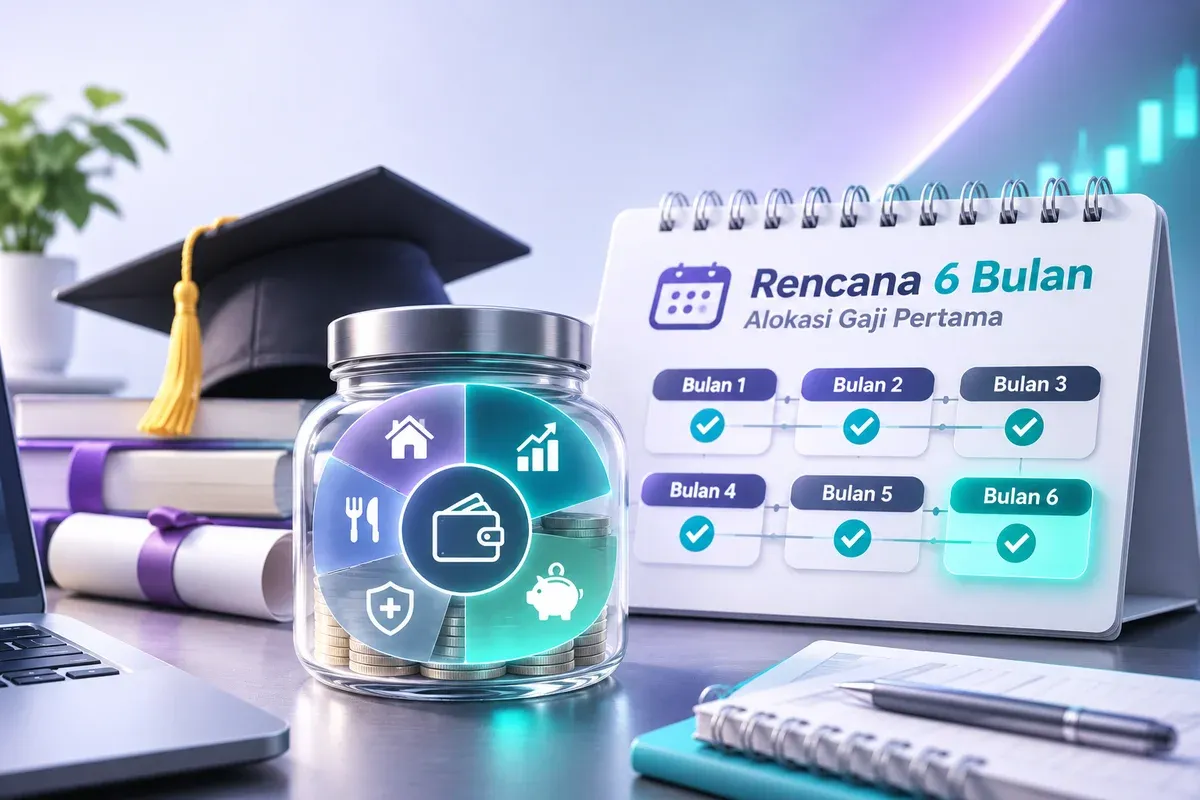
Alokasi gaji pertama untuk fresh graduate sebaiknya dimulai dengan mencatat biaya wajib, menyiapkan dana darurat awal, menuntaskan utang berbunga tinggi, lalu memulai investasi kecil setelah kebutuhan pokok aman.
Urutan ini menjaga cash flow tetap sehat saat penghasilan baru masuk. Jadwal enam bulan di bawah ini bisa disalin dan disesuaikan dengan kondisi masing-masing.
Poin Penting
- Catat biaya wajib: Daftar sewa, transport, makan, listrik, dan cicilan sebelum menentukan pos lain.
- Dana darurat awal: Sisihkan bertahap hingga setara 3-6 bulan biaya hidup dasar.
- Utang mahal dulu: Prioritaskan kartu kredit atau pinjaman berbunga tinggi sebelum utang konsumtif lain.
- Investasi kecil: Mulai 5-10 persen gaji setelah kebutuhan dan dana darurat aman.
- Evaluasi bulanan: Tinjau arus kas tiap akhir bulan dan ubah rencana bila biaya naik.
Ringkasan Jadwal Enam Bulan
Jadwal ini membagi enam bulan menjadi tiga fase besar agar fokusnya tidak pecah. Bulan pertama untuk memetakan uang masuk dan biaya wajib. Bulan berikutnya untuk membangun bantalan dan merapikan utang sebelum investasi.
• Urutan Bulan 1-2
Fokus awal adalah mencatat semua pemasukan dan pengeluaran wajib, lalu memisahkan kebutuhan, keinginan, dan cicilan. Setelah itu, tetapkan target menabung yang realistis agar tidak mengorbankan makan dan transport. Hasilnya menjadi dasar alokasi bulan berikutnya.
• Urutan Bulan 3-4
Dana darurat awal dibangun perlahan sambil merapikan utang konsumtif. Pembayaran utang diarahkan ke saldo dengan bunga paling mahal lebih dulu. Jangan menunggu dana darurat penuh untuk mulai membayar utang, tetapi jaga minimum pembayaran tetap lancar.
• Urutan Bulan 5-6
Setelah arus kas stabil, kamu bisa menguji anggaran dan mulai investasi kecil. Pilih instrumen yang dipahami, biayanya transparan, dan sesuai profil risiko. Evaluasi hasil bulanan sebelum menambah porsi investasi.
Bulan 1: Catat Biaya Wajib dan Arus Kas
Bulan pertama bukan soal langsung investasi, tetapi soal melihat angka yang sebenarnya. Tanpa catatan awal, rencana alokasi mudah meleset karena pengeluaran kecil tidak terlihat.
• Daftar Pemasukan Bersih
Catat gaji bersih setelah pajak, potongan, dan iuran yang sah. Jangan memakai angka gaji kotor untuk menyusun anggaran karena uang yang benar-benar diterima bisa lebih kecil. Selisih ini sering menjadi sumber defisit pada bulan pertama.
• Kelompokkan Biaya Wajib
Pisahkan biaya wajib seperti tempat tinggal, makan, transport, listrik, air, internet, dan cicilan. Beri tanda mana yang bisa dinegosiasi dan mana yang tetap. Biaya wajib harus dibayar sebelum pos keinginan.
• Catat Pengeluaran Kecil
Pengeluaran kecil harian seperti kopi, aplikasi, dan biaya transfer sering tidak terasa. Dalam sebulan, jumlahnya bisa mengganggu target menabung. Catat minimal selama 30 hari untuk melihat pola nyata.
• Tentukan Batas Fleksibel
Setelah biaya wajib diketahui, tetapkan batas belanja fleksibel. Gunakan persentase konservatif dan sesuaikan dengan kondisi. Tujuannya bukan menahan semua pengeluaran, tetapi mencegah kebiasaan boros di awal kerja.
Bulan 2: Rapikan Pos Fleksibel dan Target Menabung
Bulan kedua adalah waktu merapikan pos yang masih bocor. Fokusnya bukan memangkas semua hal menyenangkan, tetapi membuat batas yang bisa dijalankan.
• Pisahkan Kebutuhan dan Keinginan
Buat garis jelas antara kebutuhan pokok dan keinginan yang bisa ditunda. Contohnya, transport kerja masuk kebutuhan, langganan hiburan bisa ditunda bila kas ketat. Pemisahan ini membuat anggaran lebih jujur.
• Pakai Target Menabung Kecil
Mulai dari target 5-10 persen gaji bila memungkinkan, lalu naikkan setelah arus kas stabil. Target kecil lebih mudah dipertahankan daripada rencana besar yang membuat kamu berhenti menabung di tengah bulan.
• Otomatiskan Transfer Tabungan
Pindahkan dana ke rekening terpisah segera setelah gaji masuk. Cara ini mengurangi risiko uang tabungan terpakai untuk belanja spontan. Mulai dari nominal yang tidak mengganggu biaya wajib.
• Siapkan Pos Tak Terduga Kecil
Sisihkan dana kecil untuk kejadian mendadak seperti obat, servis kendaraan, atau biaya dokumen. Pos ini berbeda dari dana darurat besar dan membantu mencegah penggunaan kartu kredit.
Bulan 3: Bangun Dana Darurat Awal
Dana darurat awal adalah bantalan agar kamu tidak memakai utang saat ada guncangan kecil. Di bulan ketiga, targetnya mulai terlihat, meski saldonya belum penuh.
• Tentukan Biaya Hidup Dasar
Hitung hanya biaya yang tetap keluar bila kamu kehilangan penghasilan sementara. Masukkan makan, tempat tinggal, transport esensial, listrik, dan cicilan minimum. Angka ini menjadi patokan dana darurat.
• Target Awal Tiga Bulan
Banyak perencana keuangan memakai kisaran 3-6 bulan biaya hidup dasar, dan tiga bulan bisa menjadi target awal. Bagi target itu ke dalam beberapa bulan agar tidak terasa berat. Naikkan target bila pekerjaan atau penghasilan tidak stabil.
• Simpan di Tempat Aman
Pilih rekening tabungan atau instrumen likuid yang mudah dicairkan dan risikonya rendah. Hindari menaruh dana darurat di aset yang harganya berfluktuasi tajam. Tujuannya akses cepat, bukan imbal hasil maksimal.
• Jangan Tunggu Sempurna
Dana darurat boleh dibangun bertahap sambil membayar utang minimum. Yang penting ada saldo awal yang bisa menahan guncangan kecil. Evaluasi setiap bulan dan tambah bila ada pemasukan ekstra.
Bulan 4: Urutkan Utang dari yang Paling Mahal
Utang tidak selalu harus dilunasi sekaligus, tetapi urutannya perlu jelas. Bulan keempat memberi ruang untuk membenahi kewajiban tanpa mengabaikan kebutuhan.
• Daftar Semua Utang
Tulis saldo, bunga, jatuh tempo, dan pembayaran minimum setiap utang. Tanpa daftar ini, kamu mudah salah prioritas. Tempel ringkasannya di tempat yang sering terlihat.
• Prioritaskan Bunga Tinggi
Kartu kredit dan pinjaman konsumtif berbunga tinggi biasanya lebih mendesak dibayar daripada utang berbunga rendah. Alokasikan dana ekstra ke saldo dengan biaya paling mahal. Tetap bayar minimum semua utang agar tidak kena denda.
• Hindari Utang Baru
Selama proses perbaikan, tunda pembelian besar yang membutuhkan cicilan baru. Utang tambahan membuat jadwal enam bulan makin panjang. Gunakan daftar kebutuhan versus keinginan sebagai rem.
• Negosiasi Bila Perlu
Bila cicilan terasa berat, hubungi pemberi pinjaman resmi untuk membahas opsi pembayaran. Jangan memakai pinjaman baru untuk menutup pinjaman lama tanpa perhitungan. Catat setiap kesepakatan.
Bulan 5: Uji Anggaran dan Siapkan Instrumen Investasi
Bulan kelima adalah masa uji apakah anggaran benar-benar bekerja. Kamu juga mulai belajar risiko sebelum menempatkan uang.
• Cek Efektivitas Anggaran
Bandingkan rencana dan realisasi selama empat bulan terakhir. Lihat pos mana yang paling sering meleset dan cari penyebabnya. Perbaiki angka, bukan hanya menambah tekad.
• Pelajari Profil Risiko
Pahami bahwa investasi memiliki risiko dan tidak selalu cocok untuk semua orang. Mulai dari produk yang sederhana, likuid, dan dijelaskan secara transparan. Jangan memilih produk karena tren atau janji imbal hasil.
• Siapkan Dana Investasi Kecil
Gunakan hanya uang yang tidak dipakai untuk biaya wajib, dana darurat, dan pembayaran utang. Porsi awal 5-10 persen gaji bisa menjadi patokan konservatif. Kurangi bila arus kas belum stabil.
• Pilih Jalur Resmi
Pastikan platform dan produk berada di jalur resmi serta informasinya mudah dipahami. Periksa biaya, risiko, dan cara pencairan sebelum menempatkan dana. Ini bagian dari literasi dasar, bukan formalitas.
Bulan 6: Mulai Investasi Kecil dan Evaluasi
Bulan keenam bukan garis akhir, tetapi titik untuk memulai dengan porsi kecil. Fokusnya konsistensi dan pemahaman, bukan mengejar hasil besar.
• Mulai dari Nominal Kecil
Tempatkan dana awal dalam jumlah yang tidak mengganggu kebutuhan. Konsistensi lebih penting daripada nominal besar di awal. Tambah porsi setelah tiga bulan evaluasi berjalan stabil.
• Catat Hasil dan Biaya
Tinjau nilai investasi, biaya transaksi, dan perubahan saldo. Catatan ini membantu membedakan hasil investasi dari setoran baru. Jangan menilai keberhasilan hanya dari satu bulan.
• Tinjau Ulang Tiga Pos Utama
Periksa kembali biaya wajib, dana darurat, dan sisa utang. Bila salah satu memburuk, tahan penambahan investasi. Urutan aman tetap kebutuhan, darurat, utang mahal, baru investasi.
• Siapkan Rencana Bulan 7-12
Setelah enam bulan, tetapkan target yang lebih jelas untuk dana darurat dan investasi. Evaluasi kenaikan biaya hidup dan perubahan pekerjaan. Jadwal ini bisa diulang dengan angka yang diperbarui.
Tabel Jadwal dan Indikator Cek
Tabel ini merangkum fokus tiap bulan dan tanda bahwa langkahnya sudah berjalan. Gunakan sebagai pengingat, bukan target yang harus sempurna.
| Bulan | Fokus utama | Indikator selesai | Kesalahan yang dihindari |
|---|---|---|---|
| 1 | Catat biaya wajib dan arus kas | Semua pemasukan dan pengeluaran tercatat | Memakai gaji kotor sebagai patokan |
| 2 | Rapikan pos fleksibel | Target menabung kecil berjalan | Menabung hanya bila ada sisa |
| 3 | Bangun dana darurat awal | Saldo darurat mulai terisi | Menaruh dana darurat di aset berisiko |
| 4 | Tangani utang mahal | Daftar utang dan prioritas jelas | Menambah utang konsumtif baru |
| 5 | Uji anggaran dan belajar risiko | Instrumen dipahami | Mengejar imbal hasil tanpa paham risiko |
| 6 | Investasi kecil dan evaluasi | Setoran rutin dan catatan rapi | Menambah porsi saat kas ketat |
Risiko yang Sering Muncul dan Cara Menahannya
Risiko terbesar di awal karier biasanya bukan pasar, tetapi kebiasaan yang belum rapi. Kenali polanya agar jadwal enam bulan tidak berhenti di tengah jalan.
• Gaya Hidup Naik Cepat
Kenaikan pengeluaran setelah gaji pertama sering terjadi tanpa disadari. Makan di luar, langganan, dan belanja kecil bisa menggerus tabungan. Tetapkan batas bulanan dan tunggu 24 jam sebelum pembelian tidak mendesak.
• Dana Darurat Terpakai
Saldo darurat mudah dipakai untuk keinginan bila bercampur rekening harian. Pisahkan rekening dan beri nama sesuai tujuan. Gunakan hanya untuk kejadian yang benar-benar mendesak.
• Utang Baru Menutup Utang Lama
Pinjaman untuk membayar pinjaman lain bisa memperpanjang masalah. Hitung total biaya dan jatuh tempo sebelum mengambil keputusan. Bila perlu, minta bantuan perencana keuangan yang kompeten.
• Investasi Terlalu Dini
Memasukkan uang kebutuhan ke produk berisiko dapat memaksa kamu menjual saat harga turun. Pastikan dana darurat dan utang mahal sudah terkendali. Mulai kecil dan jangan memakai uang pinjaman.
Kesimpulan
Alokasi gaji pertama bukan lomba menabung sebanyak mungkin, tetapi soal urutan yang menjaga kebutuhan tetap aman. Mulai dari catatan biaya wajib, rapikan pos fleksibel, bangun dana darurat awal, tangani utang mahal, lalu investasi kecil. Setelah enam bulan, evaluasi angka dan ulangi siklus dengan target yang lebih matang.
FAQ
Bagaimana urutan alokasi gaji pertama untuk fresh graduate selama enam bulan?
Bulan 1 catat biaya wajib, bulan 2 rapikan pos fleksibel dan target menabung, bulan 3 bangun dana darurat awal, bulan 4 tangani utang mahal, bulan 5 uji anggaran dan pelajari risiko, bulan 6 mulai investasi kecil lalu evaluasi.
Apa saja biaya wajib yang harus dicatat sebelum mengatur pos lain?
Catat biaya tempat tinggal, makan, transport kerja, listrik, air, internet, cicilan minimum, dan potongan wajib. Gunakan gaji bersih setelah pajak dan iuran sah sebagai patokan agar anggaran tidak defisit sejak awal.
Kapan sebaiknya mulai menyiapkan dana darurat awal?
Mulai sisihkan sejak bulan pertama dengan nominal kecil, lalu targetkan dana awal setara 3 bulan biaya hidup dasar dan lanjutkan menuju 3-6 bulan. Simpan di tempat likuid dan rendah risiko agar mudah dicairkan saat mendesak.
Utang seperti apa yang perlu ditangani lebih dulu?
Prioritaskan utang dengan bunga paling tinggi, seperti kartu kredit atau pinjaman konsumtif, sambil tetap membayar minimum semua kewajiban. Hindari utang baru untuk menutup utang lama dan catat setiap kesepakatan dengan pemberi pinjaman resmi.
Kapan dan bagaimana memulai investasi kecil tanpa mengganggu kebutuhan wajib?
Mulai setelah biaya wajib, dana darurat awal, dan utang mahal terkendali. Gunakan hanya uang dingin, pilih produk yang dipahami, cek biaya dan risiko, dan mulai dari porsi kecil sekitar 5-10 persen gaji bila arus kas memungkinkan.
Berapa porsi gaji yang aman untuk menabung dan investasi di awal karier?
Patokan awal yang konservatif adalah menabung 5-10 persen dan investasi 5-10 persen setelah kebutuhan serta utang aman. Bila cicilan utang sedang tinggi, prioritaskan pembayaran utang dulu dan verifikasi ketentuan produk terbaru sebelum menempatkan dana.
Susun Gaji Pertamamu dengan Tenang
Mengenali kebiasaan menabung dan mengatur pengeluaran memberi dasar yang lebih kuat sebelum mencoba investasi. Saat kamu siap, jelajahi pilihan aset digital yang bisa dipelajari pemula di Mobee, platform yang dioperasikan PT CTXG Indonesia Berkarya, berizin dan diawasi OJK, dengan opsi mulai Rp10.000 tergantung produk dan metode deposit.
Disclaimer
Artikel ini hanya untuk edukasi dan bukan nasihat keuangan. Aset digital memiliki risiko. Lakukan riset sendiri (DYOR) sebelum mengambil keputusan investasi.
 Akses market langsung dari aplikasi
Mulai eksplorasi aset digital dengan Mobee
Pantau market, pelajari aset digital, dan mulai transaksi dengan lebih praktis melalui Mobee App.
Mobee berizin dan diawasi OJK. Informasi bukan ajakan membeli atau menjual aset.